Domain szkf.de kaufen?
Wir ziehen mit dem Projekt
szkf.de um.
Sind Sie am Kauf der Domain
szkf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain szkf.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Psychische Gesundheit durch Bewegung, Fachbücher von Sebastian Wolf, Martin HautzingerDie therapeutische Wirkung von Sport ist für verschiedene psychische Erkrankungen vielfach belegt. Die körperliche Aktivierung der Patienten kann zu einer Verbesserung des psychischen Befindens beitragen. Damit die sportliche Aktivität in den Alltag integriert wird, sind störungsübergreifende und -spezifische Aspekte von Motivation und Aktivierung entscheidend. Auf dieser Grundlage wurde das verhaltenstherapeutische Bewegungsprogramm „ImPuls“ für Patienten mit Depressionen, Angststörungen und Schlafstörungen entwickelt. Es verbindet Gruppentherapie mit Ausdauersport und zielt darauf ab, Sport und Bewegung schnell in den Alltag zu integrieren. Das Programm ist stark strukturiert, kann aber auch modulartig eingesetzt werden – von psychologischen Psychotherapeuten, aber auch von Sporttherapeuten in Kliniken begleitend zur Psychotherapie.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
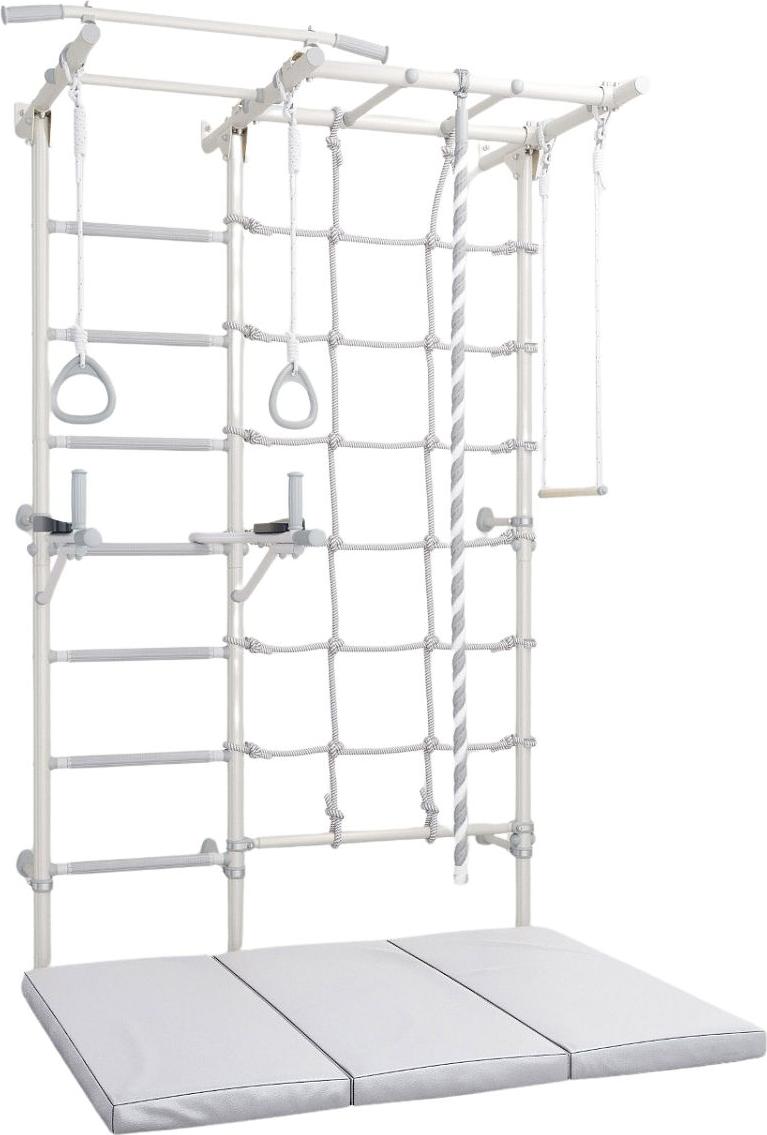
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
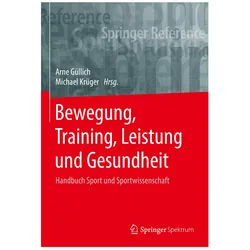
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychische Gesundheit durch Bewegung, Fachbücher von Sebastian Wolf, Martin HautzingerDie therapeutische Wirkung von Sport ist für verschiedene psychische Erkrankungen vielfach belegt. Die körperliche Aktivierung der Patienten kann zu einer Verbesserung des psychischen Befindens beitragen. Damit die sportliche Aktivität in den Alltag integriert wird, sind störungsübergreifende und -spezifische Aspekte von Motivation und Aktivierung entscheidend. Auf dieser Grundlage wurde das verhaltenstherapeutische Bewegungsprogramm „ImPuls“ für Patienten mit Depressionen, Angststörungen und Schlafstörungen entwickelt. Es verbindet Gruppentherapie mit Ausdauersport und zielt darauf ab, Sport und Bewegung schnell in den Alltag zu integrieren. Das Programm ist stark strukturiert, kann aber auch modulartig eingesetzt werden – von psychologischen Psychotherapeuten, aber auch von Sporttherapeuten in Kliniken begleitend zur Psychotherapie.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.